2026年10月15日、英語学習アプリ「abceed」を運営する株式会社Globee(東証グロース:5575)が、2027年5月期 第1四半期(2026年6月〜8月)の決算を発表しました。
私は2026年1月からこの銘柄に集中投資しています。株価は取得単価の約1.85倍まで上がり、含み益は約+85%になりました。この記事では、決算の中身を整理したうえで、買った時点で決めていた「株価が2倍になったら半分弱を売る」というルールに沿って、一部を利益確定する予定であることをお伝えします。
- Q1は売上+22%、営業利益+32%の好決算。通期計画に対しても順調に進んでいる
- 会員1人あたりの単価は下がったが、原因は学校・法人向け契約の急増。解約されにくい年度契約が増えており、LTV(顧客生涯価値)で見ればプラスと判断
- 成長への期待も、今の株価が割安だという見方も変わらない。ただ、株価が取得単価の2倍(1,284円)に届けば、事前に決めたルールに従って保有株の50%弱(200株)を利益確定する予定
Globee(5575)はどんな会社?
Globeeは、AI英語学習アプリ「abceed(エービーシード)」を開発・運営している会社です。TOEIC®や英検®の教材、単語帳、映画・ドラマなど1,400以上のコンテンツを1つのアプリで使えます。AIによる問題のレコメンドや、AI英会話の機能もあります。
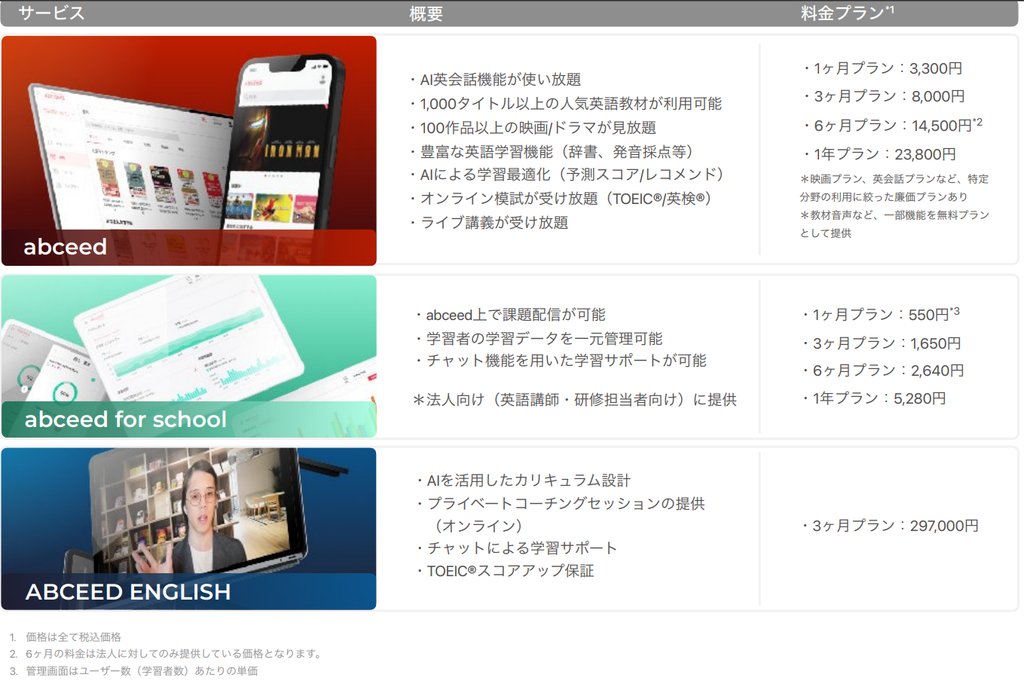
収益の柱は、個人向けの月額課金(Proプランは1ヶ月3,300円)です。加えて、学校や企業に向けた法人プランも急速に伸びています。売上の98%がサブスクリプション(継続課金)で、毎月の収益が積み上がっていくビジネスモデルです。
Q1決算の結果は?売上・利益を前年と比較
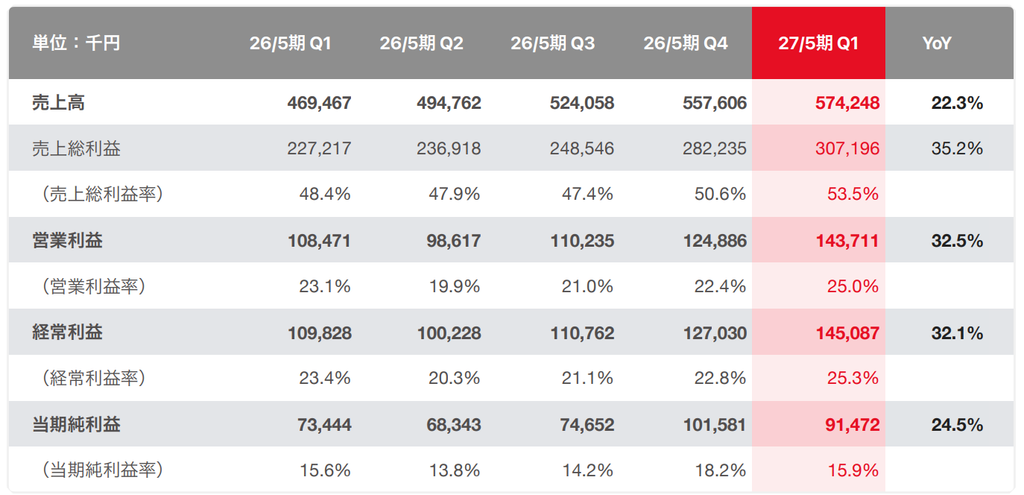
利益の伸びが売上の伸びを10ポイント上回る、しっかりとした増収増益です。営業利益率25.0%は、直近5四半期で最も高い水準でした。
通期計画に対して順調か?
通期計画(売上高24.5億円、営業利益6.2億円、経常利益6.2億円)に対する進捗率は、経常利益ベースで23.4%です。
25%に届いていないように見えますが、英語学習には季節性があります。6月〜8月は新生活の勉強意欲が落ち着く、年間で一番の閑散期です。過去のQ1の進捗率の平均は約23.7%なので、例年並みのペースです。会社も「売上・費用ともに概ね予算通り」と説明しており、業績予想は据え置かれました。
なお、純利益の伸び(+24.5%)が経常利益(+32.1%)より小さいのは、税負担率が約33%から約37%に上がったためです。本業が弱くなったわけではありません。
なぜ利益が売上以上に伸びたのか
増益の一番の理由は、原価率の改善です。
| 売上高に対する比率 | 前年Q1 | 今回Q1 | 変化 |
|---|---|---|---|
| 直接費(決済手数料・ライセンス料) | 43.0% | 36.0% | △7.0pt |
| その他製造原価 | 8.6% | 10.5% | +1.9pt |
| 広告宣伝費 | 10.0% | 8.9% | △1.1pt |
| その他販管費(人件費・管理費等) | 15.3% | 19.6% | +4.3pt |
アプリの売上には、App Storeなどに払う決済手数料や、出版社に払う教材のライセンス料がかかります。この「直接費」の比率が、1年で43.0%から36.0%に下がりました。売上は22%伸びたのに、直接費は2%強しか増えていません。その差がそのまま利益に残りました。
一方で、人件費・管理費等は前年同期比で約56%増えています。生成AIのサーバー利用料、業務委託費、人員増などが理由です。AI機能を強化するほど、AIの利用料という固定費も増えていきます。この固定費の増加をどう吸収していくかは、今後も見ていきたいポイントです。
決算で確認したい4つのポイント
① 有料会員数:閑散期でも前年比+30% → ◎
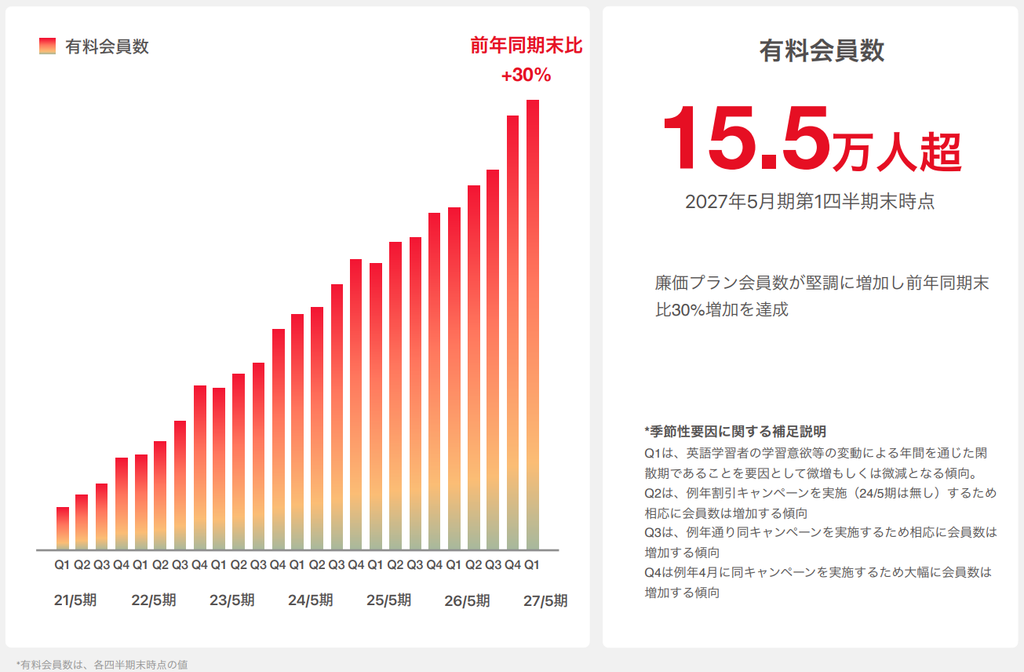
Q1末の有料会員数は15.5万人でした。前期末(15.0万人)から約0.5万人増え、前年同期末(11.9万人)と比べると+30%です。
Q1は会社が割引キャンペーンを行わない時期で、前年のQ1の純増は約0.2万人にとどまっていました。その閑散期に前年の2倍以上の純増を確保できたのは、会員基盤が着実に強くなっている証拠だと見ています。
② オーガニック獲得率:90%の高水準を維持 → ○
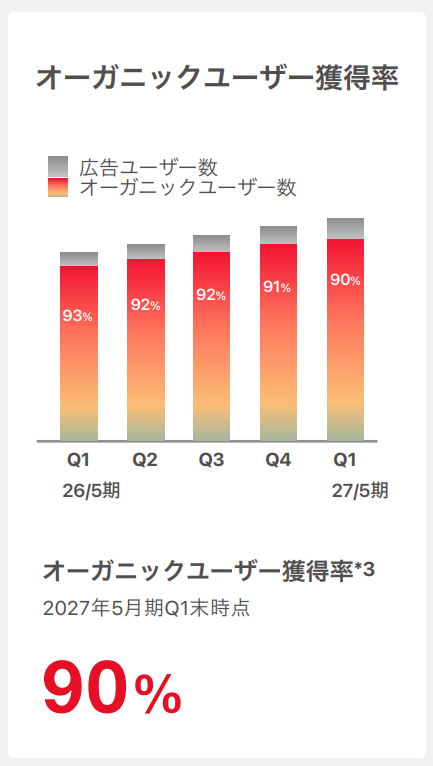
オーガニック獲得率とは、新規ユーザーのうち広告を経由せずに入ってきた人の割合です。今回は90%で、前四半期から1ポイント下がりました。1年で見ると、93%から少しずつ低下しています。
ただ、広告宣伝費の売上比率は10.0%から8.9%に下がっているので、広告に頼り始めたわけではありません。安いプランの会員を広告で効率よく集めた結果、広告経由の割合が少し増えた、と読むのが妥当だと思います。新規ユーザーの9割が口コミやアプリストア経由で入ってくるのは、今でも非常に強い数字です。80%台に入らないかどうかは、引き続き見ていきます。
③ 会員1人あたりの単価:下がった理由は「学校・法人契約の急増」 → ○
会員数は+30%でしたが、売上は+22%でした。売上を平均の有料会員数で割って、会員1人あたりの月額単価(ARPU)を概算すると、次のようになります。
| 期間 | 平均有料会員数 | 月額ARPU(概算) |
|---|---|---|
| 前年Q1 | 約11.8万人 | 約1,326円 |
| 前期Q4 | 約14.05万人 | 約1,323円 |
| 今回Q1 | 約15.25万人 | 約1,255円 |
前年同期比で約5%の低下です。正直に言うと、前期に映画プラン・英会話プランの料金改定があったので、私は単価がもっと上がると思っていました。
ところが実際には、学校・法人向けの契約が想定以上に伸びたことで、平均単価が押し下げられていました。学校向けの料金は年5,280円で、個人向けのProプランよりかなり安く設定されています。4月の新学期に大きく増えた学校向け会員が、Q1では丸々3ヶ月分、平均に入ってきました。
それでも、私はこの単価の低下を前向きに捉えています。
- 解約されにくい:学校向けは年度単位の契約が基本なので、個人向けのように月ごとに解約される心配が小さい。
- LTVで見ればプラス:月あたりの単価は低くても、長く使い続けてもらえる分、1契約あたりの累計の売上(LTV)は大きくなりやすい。
- 将来の個人会員の入り口になる:学校でabceedに慣れた学生が、卒業後に個人で使い続けるという流れも期待できる。
つまり、単価が下がったのは悪い理由ではなく、「質の良い売上」が増えた結果だと見ています。
④ 学校・法人向け(B2B):売上は約+59%、導入件数も大きく増加 → ◎◎
今回、一番の好材料だと感じたのがここです。
売上に占める法人・学校向け(toB)の比率は、前年同期の10%から13%に上がりました。開示されている比率から概算すると、toB売上は約0.47億円から約0.75億円へ、約+59%伸びています。個人向け(約+18%)の3倍以上のペースです。
累計導入法人数も、前期末の690件から、わずか3ヶ月で57件増えて747件になりました。
個人向けの課金は、広告環境や季節の影響を受けやすいものです。そこに、年度契約で安定して積み上がる学校・法人向けの売上が加わってきたことで、Globeeの業績はより予測しやすくなっていくと考えています。2027年春の新年度に向けて、さらにどこまで導入が広がるかが楽しみです。
今の株価は割安か?PERで見る3つのシナリオ
想定EPSは約86.5円
決算短信に載っている会社予想EPS(1株あたり利益)は82.90円です。ただ、これは7月に完了した自社株買い(27万2,100株)の前の株式数で計算された数字です。自社株買い後の株式数(約485.5万株)で計算し直すと、次の通りです。
純利益計画4.2億円 ÷ 485.5万株 ≒ 約86.5円
| 項目 | 数値 |
|---|---|
| 株価 | 1,187円(10月15日終値) |
| PER(EPS 86.5円) | 約13.7倍 |
| 時価総額 | 約57.6億円 |
| ネットキャッシュ | 約14億円 |
| EV/営業利益(今期計画) | 約7倍 |
※現預金14.7億円には、会員から前もって受け取っている利用料(契約負債)9.4億円が含まれています。
3つの株価シナリオ
| シナリオ | 想定PER | 株価の目安 | 市場の評価 |
|---|---|---|---|
| A:保守的評価 | 12〜15倍 | 1,040〜1,300円 | 現在の株価水準 |
| B:高収益サブスク評価 | 20〜25倍 | 1,730〜2,160円 | ストック収益と学校基盤が評価された水準 |
| C:AIプラットフォーム評価 | 30〜35倍 | 2,600〜3,030円 | 長期的な期待の水準 |
株価は1月の600円台から上がり、8月24日に年初来高値1,348円をつけました。現在は1,200円前後で推移しています。
今期の経常利益が約+39%増える計画であることを考えると、PER13〜14倍は今でも割安だと考えています。特に今回のQ1で、学校・法人向けという「安定して積み上がる売上」が大きく伸びたことは、シナリオBへの評価の見直しにつながる材料だと見ています。
シナリオBに向けて確認していきたいのは、次の3点です。
- 学校・法人向けの売上比率がさらに高まること
- オーガニック獲得率が90%前後を保つこと
- 通期計画を達成し、6期連続の最高益を実現すること
好決算なのに、なぜ一部を利益確定するのか
ここからは、私自身の売買について書きます。
現在の保有状況
| 項目 | 数値 |
|---|---|
| 保有株数 | 415株 |
| 取得単価 | 642円 |
| 現在値 | 1,187円(10月15日終値) |
| 投資元本 | 約26.6万円 |
| 評価額 | 約49.3万円 |
| 含み益 | 約22.6万円(+84.9%) |
決算に不満があるから売るのではない
最初にお伝えしておきたいのは、今回の利益確定は、決算の内容や株価が高いと感じたことが理由ではないということです。
私はGlobeeを買った時点で、「株価が取得単価の2倍になったら、保有株の50%弱を売る」と決めていました。取得単価642円の2倍は1,284円です。現在の1,187円から約8%上がれば、この水準に届きます。
明日(10月16日)、好決算を受けて株価が大きく上がり1,284円前後に届いた場合は、ルールに沿って415株のうち200株(約48%)を売却する予定です。
「2倍で半分」を売ると何が起きるか
| 項目 | 1,284円で200株を売却した場合 |
|---|---|
| 売却代金 | 約25.7万円 |
| 投資元本の回収率 | 約96% |
| 売却益(税引前) | 約12.8万円 |
| 残りの保有株 | 215株(評価額 約27.6万円) |
取得単価の2倍で半分を売ると、売却代金で投資元本のほぼ全額を回収できます。残りの215株は、いわば「利益だけで持っている株」になります。
こうしておけば、仮に株価が大きく下がっても、投資全体で損失になることはほとんどありません。逆に、株価がシナリオBの2,000円前後まで上がれば、残りの215株だけで大きな利益になります。どちらに転んでも後悔しにくい形を作れるのが、このルールの良いところです。
私が決めている利益確定の3つのルール
今回の判断は、普段から決めているルールに沿ったものです。Globeeに限らず、含み益の出た株を持っている方の参考になればうれしいです。
ルール1:取得単価の2倍になったら、50%弱を売る
全部売ってしまうと、その後の上昇を取り逃がします。全部持ち続けると、下がったときに含み益を失います。2倍で半分弱を売れば元本をほぼ回収でき、残りは安心して持ち続けられます。
ルール2:残りの株は「利益で持つ株」として長期で保有する
元本を回収した後の株は、短期の値動きを気にする必要が小さくなります。精神的な余裕ができることで、企業の成長にじっくり付き合えるようになります。
ルール3:売るタイミングは買う時に決め、決算の良し悪しで変えない
好決算のときほど「もっと上がるかも」と欲が出て、売る判断が鈍りがちです。逆に、悪い決算のときは慌てて売ってしまいがちです。だからこそ、売るルールは感情が入る前、つまり買う時点で決めておくことが大切だと考えています。
会社員は、日中に株価を見続けることはできません。私は出社前に、1,284円で指値の売り注文を入れておく予定です。こうすれば、仕事中でもルール通りに売却できます。届かなければ見送り、またその水準に届く日を待つだけです。
まとめ:Q2決算で確認すること
| 確認項目 | Q1の結果 | 評価 |
|---|---|---|
| 売上・利益 | 売上+22%、営業益+32% | ◎ |
| 有料会員数 | 閑散期でも+30%、15.5万人 | ◎ |
| オーガニック獲得率 | 90%の高水準を維持 | ○ |
| 会員1人あたり単価 | 約△5%(学校・法人向けの増加が理由) | ○ |
| 学校・法人向け | 売上約+59%、導入747件 | ◎◎ |
| 通期計画の進捗 | 例年並み | ○ |
今回のQ1は、全体として好決算でした。単価は想定ほど上がりませんでしたが、その理由は学校・法人向け契約の急増という前向きなものです。解約されにくい売上が積み上がり、Globeeのビジネスはより安定した形に変わりつつあると見ています。
今回の利益確定は、Globeeへの期待が下がったからではありません。買った時点で決めたルールを守り、元本を回収したうえで、残りの株で成長に長く付き合うための判断です。
次のQ2決算(2027年1月予定)で確認すること
- 有料会員数が16万人台に乗るか:キャンペーン期のQ2に、純増のペースが上がるか。
- 営業利益率が25%前後を保てるか:通期計画を達成するには、残り3四半期の営業利益を前年同期比で約+43%伸ばす必要があります。キャンペーン期でも利益率を保てるかが鍵になります。
- 学校・法人向けの拡大:2027年春の新年度に向けて、導入件数がさらに伸びるか。
- オーガニック獲得率:90%前後を保てるか。
ルールを決めて利益を確保しながら、成長を信じられる企業には長く投資を続ける。これが、50代の私なりの長期投資のスタイルです。
※本記事は特定の銘柄の購入・売却を推奨するものではありません。投資は自己責任でお願いいたします。 ※会員1人あたり単価と、学校・法人向け/個人向けの売上は、開示されている会員数(0.1万人単位)と比率(%単位)から推計した概算値です。
関連記事

コメント